Close Menu
    Facebook X (Twitter) Instagram
    junior//consultant
    • Home
    • Beratungen
      • Atruvia AG
      • BCG
      • cbs
      • CTcon Management Consultants
      • EY-Parthenon
      • FTI-Andersch
      • Horn & Company
      • McKinsey & Company
      • msg systems
      • Prof. Roll & Pastuch
      • Roland Berger
      • RSM Ebner Stolz Management Consultants
      • Simon-Kucher
    • Karrierefragen
      • Bewerbung
      • Einstieg & Gehalt
      • Erfahrungsberichte
    • Studentische Beratung
      • Die Liste der studentischen Unternehmensberatungen
    • Jobs
    junior//consultant
    zeb

    Die Entwicklung der Effizienz von Banken in Europa 2007–2015

    Effizienz: Verlorenes Jahrzehnt mit späten Lichtblicken
    Trotz enormer Anstrengungen und unpopulärer Maßnahmen wie beispielsweise ein öffentlichkeitswirksamer Stellen- und Filialabbau gelten europäische Banken weiterhin als „der kranke Mann“ der europäischen Wirtschaftsstruktur. So wird der Bankensektor seit 2008 durchgehend mit einem Kurs-Buchwert-Verhältnis von kleiner als eins bewertet, d. h., der Aktienmarkt bewertet das Eigenkapital der Bank niedriger als es bilanziert wird. Trotz dieser Unterbewertung scheinen erst in den letzten Monaten von 2016 Anleger wieder etwas Vertrauen in den Sektor zu bekommen.

    Bereits letztes Jahr kamen wir zu dem Schluss, dass die Effizienz-/Restrukturierungsprogramme der letzten Jahre zwar in vielen Instituten zumindest auf der Agenda stehen, selten aber konsequent gelebt werden. Dies geschieht trotz widriger genereller Marktbedingungen wie das Niedrigzinsumfeld und eine resultierende deutliche Intensivierung des Wettbewerbs.

    Dieser Artikel baut auf den Erkenntnissen des letzten Jahres auf. Er beleuchtet unter einer angepassten Peergroup[1] mit verfeinerten Methoden grundsätzlich dieselbe Fragestellung: „Wie hat sich die Effizienz des europäischen Bankensektors in den vergangenen Jahren entwickelt?“

    Die grundsätzliche Methodik bleibt bestehen. Eingeteilt in 13 europäische Ländercluster werden diesmal insgesamt 135 Banken betrachtet. Diese Banken stellen jeweils die größten Banken aus den jeweiligen Länderclustern dar. Als Basis wurde weiterhin das Jahr 2007 verwendet, und eine Inflationsanpassung mit länderspezifischen Inflationsraten auf den Endwert 2015 wurde vorgenommen. Diese Inflationsanpassung dient der Vergleichbarkeit entlang der Zeitreihe, um Wachstumsraten dahin gehend bereinigen zu können, dass rein inflationsbedingte Kostensteigerungen herausgerechnet werden. Weiterhin stehen relative jährliche Wachstumsraten (CAGR) im Vordergrund, um die Entwicklung der letzten Jahre betrachten zu können.

    Die Vergleichbarkeit der relativen sowie prozentuellen Werte zwischen den aktuellen Erkenntnissen und denen vom letzten Jahr ist insbesondere wegen der Anpassung des Samples sowie kleiner methodischer Verfeinerungen nur bedingt möglich.

    Weiterführung bestehender Trends

    Beim Blick auf den Nettoertrag wird ersichtlich, dass 2015 wieder signifikante Umsatzzuwächse verzeichnet werden, nachdem diese 2013 einbrachen. Zusätzlich konnte die Industrie noch nicht an die Ergebnisse von 2007 aufschließen, der Trend geht jedoch klar in die Richtung (Abbildung 1).
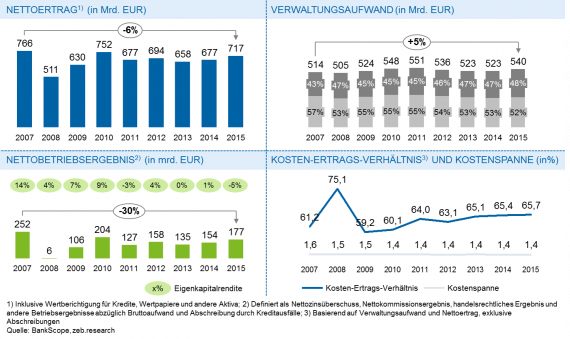
    Abbildung 1: Entwicklung Nettoertrag, Verwaltungsaufwand, Nettobetriebsergebnis, Kosten-Ertrags-Verhältnis und Kostenspanne aller Banken im Datensatz 2007–2015 (jeweils korrigiert um Inflationseffekte)

    Bei Betrachtung der Kosten sind einige interessante Schlüsse zu ziehen. Einerseits sind die inflationsbereinigten Kosten nach einem Höhepunkt 2011 insgesamt gefallen mit einem Tiefpunkt im Jahr 2014. Die Entwicklung spiegelt die Anstrengungen der Institute der letzten Jahre wider. Trotz allem sind die operativen Kosten (also exkl. Bewertungskosten) selbst inflationsbereinigt um 3 % von 2014 auf 2015 gestiegen, was somit das erste Jahr mit einem Kostenanstieg seit 2011 darstellt. Besondere Aufschlüsse lassen sich zusätzlich noch aus der Aufteilung zwischen Personal- und Sachkosten ziehen. Während Personalkosten 2007 noch rund 57 % der Gesamtkosten ausmachten, liegt dieses Verhältnis mittlerweile bei 52 %. Diese Ergebnisse sind zwei Umständen geschuldet. Einerseits kam es nach einem Höhepunkt 2011 zu einer Senkung der Personalkosten mit dem Tiefpunkt 2014 (mit leichter Erhöhung 2015). Inflationsbereinigt konnte jedoch der Tiefststand von 2008 (noch) nicht erreicht werden. Andererseits sind Sachkosten von 2007 bis 2015 fast jährlich – auch inflationsbereinigt – gestiegen, durchschnittlich um 1,8 %. Aus unserer Projekterfahrung können hier primär zwei Interpretationen aufgezeigt werden:

    • Eine zunehmende Systemkomplexität, getrieben durch regulatorische Komplexität und gestiegene Kundenanforderungen, führt zu höheren IT-Kosten.
    • Die Anpassung der Wertschöpfungstiefe (z. B. durch Outsourcing oder Zeitarbeitskräfte) führt zu einer Verschiebung der Kosten von Personal- hin zu Sachkosten.

    Im Höhepunkt der Krise im Jahr 2008 kletterte das Kosten-Ertrags-Verhältnis (Cost-Income-Ratio, CIR) auf über 75 %, um sich danach auf einem durchschnittlichen Niveau von etwa 66 % einzupendeln. Interessant ist auf jeden Fall der langsame, aber fast ununterbrochene Trend in Richtung eines höheren Verhältnisses 2009. Die Kostenspanne jedoch konnte sich durch einen Anstieg der Geschäftsvolumina nach 2008 auf einen Wert von 1,4 % stabilisieren und liegt damit besser als im Jahr 2007.

    Nord- und Westeuropa mit guter Entwicklung

    Im Vergleich der einzelnen Länder(-cluster) kam im letzten Jahr im Zeitraum 2007–2014 zum durchwachsenen Ergebnis für den Großteil der betrachteten Länder. Lediglich Schweizer Banken konnten im Vergleichszeitraum einen nur moderaten relativen Effizienzgewinn verbuchen.

    Das Ergebnis in diesem Vergleich ist dieses Jahr ähnlich (siehe Abbildung 2). Banken aus Ländern, die man als relativ „stabil“ bezeichnen könnte (Frankreich, Deutschland, Schweiz, Skandinavien, Österreich, UK), liegen im Vergleich von 2007 zu 2015 rund um die Proportionalitätslinie, die „Gewinner“ von „Verlieren“ trennt, mit eher positiven Ergebnissen für die Institute aus Skandinavien, Schweiz und Deutschland. Insgesamt steht hier meist ein Anstieg im Ertrag einer relativ gesehen gleichen Entwicklung in den Kosten gegenüber. Anders sieht es bei dem Großteil der Institute aus Ländern aus, die von der Finanzkrise besonders hart getroffen wurden. Diese aus den Ländern Italien, Russland, CEE und Non-EU-Staaten kommenden Institute befinden sich aufgrund von hohen Ertragsrückgängen im Vergleich zu 2007 mit negativen Zahlen wieder. Letztendlich sind die Beneluxländer als positives, die Länder der iberischen Halbinsel und des UK als negatives Beispiel zu nennen. Sonstige EU-Länder (Griechenland, Zypern, Malta) wiesen 2015 gar einen negativen Nettoertrag[2]aus und sind deshalb nicht ausgewiesen.
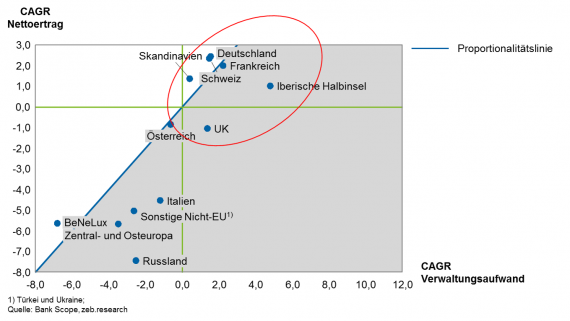
    Abbildung 2: CAGR Reingewinn von Banken und Bruttoaufwand 2007–2015 in %

    Insgesamt liegen diese Erkenntnisse nicht im Widerspruch zu denen des letztjährigen Vergleichs. Zur Illustration werden in der Abbildung 3 die Änderungsraten von 2014 zu 2015 dargestellt. Hier sieht man, dass sich ein Großteil der Ländercluster verbessern und davon fünf Ländercluster dies auch durch eine Senkung der Kosten erreichen konnte.
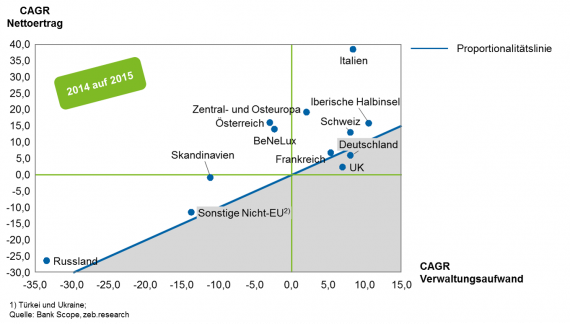
    Abbildung 3: CAGR Reingewinn von Banken und Bruttoaufwand 2014–2015 in %

    Die oben erlangten Erkenntnisse sind auch in absoluten Werten zu betrachten (Abbildung 4). Bei den „klassischen“ Effizienzkennzahlen der Kosten-Ertrags-Verhältnisse und Kostenspannen schneiden vor allem Institute aus Skandinavien in beiden „Disziplinen“ – besonders im eigenen Vergleich mit 2014 –sehr gut, Institute aus UK hingegen deutlich schlechter ab.
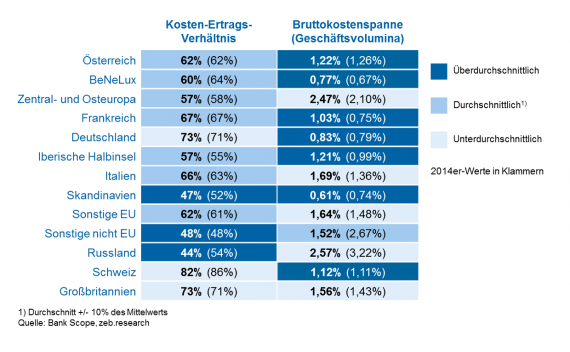
    Abbildung 4: Vergleich von Kosten-Ertrags-Verhältnis und Bruttokostenspanne hinsichtlich des Geschäftsvolumens 2015 (2014 in Klammern)

    Geschäftsmodellvergleich

    Wie schon im letzten Jahr gibt es unter den Geschäftsmodellen keine Gewinner, mit den spezialisierten Banken („Sonstige“) jedoch einen deutlichen Verlierer im Vergleich, der in Abbildung 5 dargestellt wird. Hier entwickelten sich im Vergleich zu 2007 die betrachteten Effizienzmetriken des Kosten-Ertrags-Verhältnisses und Kostenspannen negativ. In absoluten Zahlen betrachtet (siehe Abbildung 6) relativiert sich dieses Bild jedoch stark, da die unter dem Begriff „Sonstige“ spezialisierten Geschäftsmodelle letztendlich immer noch die deutlich höchste Effizienz aufweisen.
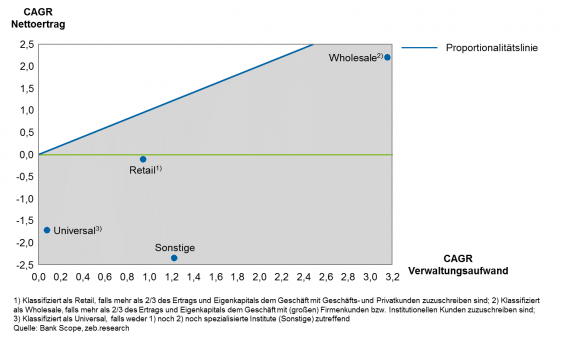
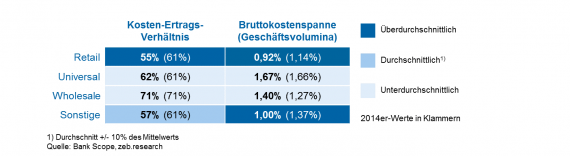
    Abbildung 5: CAGR Reingewinn von Banken und Bruttoaufwand von 2007–2015 in %

    Abbildung 6: Vergleich von Kosten-Ertrags-Verhältnis und Bruttokostenspanne hinsichtlich des Geschäftsvolumens 2015 (2014 in Klammern)

    Fazit

    Letztes Jahr wurde an dieser Stelle bei der europäischen Bankenbranche Inkonsequenz bei gleichzeitig steigendem Handlungsdruck diagnostiziert. Diese Schlussfolgerung ergibt sich auch heute bei Erweiterung des Beobachtungszeitraums auf das Jahr 2015. In diesem Update der Studie lässt sich allerdings ein leicht positiver Gesamttrend beobachten, der sowohl von Ertrags- als auch von Kostenentwicklungen abhängig vom betrachteten Land getragen wird. Im Detail muss an dieser Stelle auch erwähnt werden, dass sich zumindest das Verhältnis zwischen Personalkosten und sonstigen Kosten (Sachkosten) langsam in Richtung Parität schiebt.

    Den eingangs erwähnten Investoren kann an dieser Stelle jedoch keine Entwarnung gegeben werden. Auf der Einkommensseite erscheint zumindest das Niedrigzinsniveau durch Druck aus den USA nicht mehr für alle Zeiten in Stein gemeißelt, die Kostenseite ist noch immer geradezu ein Damoklesschwert, das über der Industrie hängt und nur mit einer gewissen Vorlaufzeit und hoher Disziplin effektiv bearbeitet werden kann.

    Um noch einmal deutlich das Effizienzniveau zu steigern, empfiehlt sich die konsequente und tief greifende Anwendung wesentlicher Stellhebel. So scheinen folgende Handlungsfelder im Kontext der Kostenreduktion bedenkenswert:

    • Konsequentes Hinterfragen sämtlicher Leistungsniveaus in der Gesamtbank vor dem Hintergrund des jeweils gewählten Geschäftsmodells
    • Umfängliche Digitalisierung und Automatisierung der Geschäftsprozesse aus einer E2E-Perspektive heraus
    • Optimierung bestehender Dienstleisterverträge
    • Überprüfung weiterer Felder für Auslagerungsfragestellungen

    Zusätzlich ist das grundsätzliche Hinterfragen und Adjustieren von Organisationsstrukturen, vor allem nach tief gehenden Änderungen innerhalb des Instituts notwendig, um die positiven Effekte vollständig heben zu können.

    Wie bereits im letzten Jahr formuliert ist es neben der tatsächlichen Senkung der Kosten mit dem Ziel der Effizienzsteigerung notwendig, ein verbessertes Produktivitätsniveau auch über längere Zeit zu halten. Dazu scheinen sich folgende Handlungsfelder als natürliche Antworten zu empfehlen:

    • Stringente Kostenmanagementansätze
    • Hohe (Kosten-)Transparenz
    • Klare Kostenverantwortung


    zeb berät seit nunmehr 25 Jahren erfolgreich Banken um genau diese Erfolgsfaktoren realisieren zu können. Die Expertise reicht dabei von der generellen Kostensteuerung zum Kostenmanagement aus den COO bzw. IT-Bereichen sowie darüber hinaus. Zeitgleich werden die Spezifika der verschiedenen Institute wie z. B. Mittelstandsbanken eingehend analysiert und entsprechende Lösungen entwickelt. Aus dieser Erfahrung heraus wird deutlich, dass die Branche die Herausforderungen schaffen kann, sich aber stringent an die eigenen Vorgaben und Zielsetzungen halten muss.


    [1] Sample geändert: J&T Finance Group (SK) zu J&T Finance Group SE (CZ) aufgrund von Fusion geändert; aus dem Sample genommen, aufgelöst bzw. sich in Auflösung befindend: Bank Asya (TR), SNS Reaal (NL); Umwandlung zu Bad Bank: Österreichische Volksbanken AG (AT); Aufsplittung zu neuen Entitäten: Kommunalkredit (AT), Pfandbriefstelle der Österreichischen Landes-Hypothekenbanken AG (AT); Neuorganisation durch Fusion mit Pfandbriefbank (AT).

    [2] Bedingt durch hohe Wertberichtungen für Kredite, Wertpapiere und andere Aktiva.


    Autoren:

    Michael Herkert, Partner, zeb München
    Dr. Bernd Liesenkötter, Manager, zeb Berlin
    Oliver Lehner, Senior Consultant, zeb Wien

    Michael Herkert, Partner, zeb München Dr. Bernd Liesenkötter, Manager, zeb Berlin Oliver Lehner, Senior Consultant, zeb Wien

    Comments are closed.

    Fragen zu junior //consultant?

    E-PAPER DER PRINT-AUSGABEN

    Alle Print-Ausgaben der letzten Jahre von junior //consultant als E-Paper.

    Kostenlos und ohne Registrierung.


    Events BDSU // 2026

    BDSU // Herbstkongress 2026
    5. bis 8. November 2026 // Augsburg

    Ausrichter: Junior Management Solutions e.V.

    BDSU // Frühjahrskongress 2027
    1. bis 4. April 2027 // Frankfurt a. M.

    Ausrichter: GREEN finance consulting e.V.

    Mehr erfahren unter bdsu.de und bdsu-kongress.de

    Events JCNetwork // 2026

    JCNetwork Days // Herbst 2026 // noch offen
    Ausrichter: nn

    Die JCNetwork Days sind eine Plattform für Erfahrungsaustausch und ein Netzwerk zwischen studentischen und nicht-mehr-studentischen Consultants.
    Alle Infos und Termine unter jcnetwork.de

    Webinar McKinsey // Online laufend

    McKinsey on Air – Jeden Monat

    Das McKinsey Webinar für Studierende, Doktorand:innen und Professionals: Was bedeutet es, Beraterin oder Berater bei McKinsey zu sein? Wie sieht eine typische Arbeitswoche aus? Diese und weitere Fragen werden bei McKinsey On Air beantwortet. Jeden Monat gibt es eine andere Edition.

    Nächste Termine:

    3. November // McKinsey on Air – Women Edition
    Das Webinar für Frauen, die McKinsey kennenlernen möchten
    Anmeldeschluss: 1. November

    Alle Termine und Infos zur Anmeldung findest du auf karriere.mckinsey.de/karriere/events-im-uberblick

    Roland Berger // HERizon Weeks // 15. Februar bis 19. März

    Roland Berger // HERizon Weeks // 15. Februar bis 19. März 2027

    Mit den HERizon Weeks bietet Roland Berger Studentinnen ein fünfwöchiges Schnupperformat – bewusst abseits des klassischen Praktikums. Bachelorstudentinnen ab dem zweiten Semester aller Fachrichtungen sowie Masterstudentinnen aus nicht-betriebswirtschaftlichen Studiengängen sammeln erste Praxiserfahrungen, bauen Beratungsskills auf und erhalten Einblicke in echte Projekte – begleitet von Buddys, Trainings und einer geschützten Kohorte. Das Programm gliedert sich in ein einwöchiges Onboardingmodul, ein vierwöchiges Projektmodul und ein abschließendes Reflexionsmodul. Besonders überzeugende Teilnehmerinnen erhalten im Anschluss ein Angebot für ein reguläres Praktikum. Bewerbungsschluss ist der 25. Oktober 2026.

    Mehr unter rolandberger.com/de/Join/Working-at-Roland-Berger/Diversity/HERizon/HERizon-Weeks

    Roland Berger // München 29. & 30. Oktober

    Roland Berger // HERizon Events // München 29. & 30. Oktober

    HERizon Events sind Veranstaltungen, bei denen Beraterinnen ihre Erfahrungen teilen und Teilnehmerinnen sich weiterentwickeln können. In praxisnahen Workshops zu Themen wie Selbstmarketing, Präsentationstechniken oder Case-Studies lernen Frauen, ihre Fähigkeiten auszubauen und sich auf den Einstieg in die Beratung vorzubereiten. Die Events bieten die Möglichkeit zum Networking, zum Austausch mit erfahrenen Beraterinnen und zum Aufbau von Kontakten.

    Mehr unter https://www.rolandberger.com/de/Join/Events/HERizon/

    McKinsey // Amsterdam 12.-14. November

    McKinsey // Werde Beraterin // Amsterdam, 12. bis 14. November 2026

    Mit „Werde Beraterin" lädt McKinsey Studentinnen, Absolventinnen und weibliche Professionals aller Fachrichtungen ein – egal ob für ein Praktikum oder den Festeinstieg. Das dreitägige Event bei Amsterdam kombiniert Coaching-Sessions, ein Kennenlernen- und Rahmenprogramm sowie individuelle Beratung zu Einstiegsmöglichkeiten und Practices. Wer überzeugt, führt die Interviews im Januar 2027. Kein Anschreiben nötig – gefragt sind Lebenslauf, Zeugnisse und Nachweise über Praktika und außeruniversitäre Aktivitäten.

    Bewerbungsschluss ist der 5. Oktober 2026.

    Mehr unter karriere.mckinsey.de/karriere/events-im-uberblick/werde-beraterin

    Event Simon-Kucher // Frankfurt 18. November

    Simon-Kucher // Women’s Consulting Brunch – Bring your talent to the table //  Frankfurt 18. November 2026 // Bewerbung bis 9. November 

    Einblicke in den Beratungsalltag, persönliche Karrieregespräche und ein praxisnahes Case-Training: Am 18. November 2026 lädt Simon-Kucher zum Women’s Consulting Brunch nach Frankfurt ein. Die Veranstaltung richtet sich an Studentinnen, die sich für einen Einstieg in die Unternehmensberatung interessieren.

    Unter dem Motto „Bring your talent to the table“ bietet Simon-Kucher interessierten Studentinnen die Gelegenheit, das Unternehmen und seine Karrieremöglichkeiten näher kennenzulernen. Beim gemeinsamen Brunch können sich die Teilnehmerinnen mit Beraterinnen und Partnerinnen über aktuelle Projekte, individuelle Karrierewege und den Berufsalltag im Consulting austauschen.

    Darüber hinaus stehen Recruiterinnen für persönliche Gespräche zur Verfügung. Sie geben individuelles Feedback zu Lebensläufen und beantworten Fragen zum Bewerbungsprozess sowie zu Einstiegs- und Entwicklungsmöglichkeiten bei Simon-Kucher.

    Am Nachmittag steht ein praxisorientiertes Case-Training auf dem Programm. Dabei lernen die Teilnehmerinnen Methoden und Lösungsansätze für Case-Interviews kennen, bearbeiten selbst Fallstudien und erhalten direktes Feedback.

    Die Veranstaltung findet am 18. November 2026 von 10:00 bis 15:30 Uhr im Frankfurter Büro von Simon-Kucher (Taunusanlage 9) statt. Bewerben können sich Studentinnen ab dem vierten Bachelorsemester. Die Bewerbung ist bis zum 9. November 2026 mit Lebenslauf und Notenübersicht möglich. Die Zahl der Plätze ist begrenzt.

    Weitere Informationen und Bewerbung: Women’s Consulting Brunch bei Simon-Kucher

    Event BCG // Stuttgart 20. November

    BCG Backstage: Women in Consulting // 20. November in Stuttgart // Bewerbungsschluss: 15. November 2026

    Ein Blick hinter die Kulissen: Erlebe unser Stuttgarter Office aus nächster Nähe und erfahre aus erster Hand, wie vielfältig Karrierewege bei BCG aussehen können. Bei unserem „BCG Backstage: Women in Consulting“-Event geben dir Beraterinnen persönliche Einblicke in ihren Arbeitsalltag und teilen ihre Erfahrungen bei BCG. In einer Paneldiskussion berichten Kolleginnen aus verschiedenen Karrierestufen von ihren Karrierewegen und erzählen, wie sie bei BCG gefördert und gefordert werden, Verantwortung übernehmen und sich weiterentwickeln. Neugierig geworden? Nutze die Gelegenheit, BCG persönlich kennenzulernen und mehr über deine Einstiegs- und Entwicklungsmöglichkeiten zu erfahren.

    Zielgruppe: Herausragende Studentinnen aller Fachrichtungen ab dem dritten Bachelorsemester, Doktorandinnen und Young Professionals aus dem Großraum Stuttgart.

    Bewirb dich bis zum 15. November mit deinem CV (inklusive aller Notenangaben für Abitur und Studium) unter karriere-bcg.de/BCGBackstageStuttgart

    Event BCG // Frankfurt 26. November

    BCG Coffee Chat: Women in Consulting // 26. November um 13:30 Uhr in Frankfurt // Bewerbungsschluss: 15. November 2026

    Beim BCG Coffee Chat: Women in Consulting erwartet dich nicht nur leckerer Kaffee. Du tauschst dich mit Beraterinnen aus unterschiedlichen Fachrichtungen aus und erfahre, wie vielfältig die Wege in die Strategieberatung sind und welche Perspektiven gerade nicht-wirtschaftswissenschaftliche Studienhintergründe eröffnen. Unsere BCGlerinnen teilen ihre persönlichen Erfahrungen und geben dir authentische Einblicke in die Projektarbeit und den Einsatz von GenAI bei BCG.

    Was dich erwartet: Lerne aus erster Hand, wie der Arbeitsalltag von BCGlerinnen unterschiedlicher Fachhintergründe aussieht und an welchen spannenden Projekten sie arbeiten.
    Erfahre in einer Keynote anhand konkreter Beispiele, wie wir GenAI bei BCG einsetzen, um innovative Lösungen für unsere Kund:innen zu entwickeln und die Zukunft unserer eigenen Arbeit aktiv mitzugestalten.
    Entdecke im lockeren Austausch bei Kaffee deine Einstiegs- und Karrieremöglichkeiten bei BCG und vernetze dich mit anderen Frauen, die wie du einen nicht-wirtschaftswissenschaftlichen Studienhintergrund haben.

    Für herausragende Studentinnen ab dem 3. Fachsemester sowie Doktorandinnen und Young Professionals aller nicht-wirtschaftswissenschaftlichen Fachrichtungen.

    Lust, die Group kennenzulernen? Dann bewirb dich bis zum 15. November mit deinem CV (inklusive aller Notenangaben für Abitur/Matura und Studium) unter: https://karriere-bcg.de/BCGCoffeeChatFRA26

    McKinsey // 26.-28. November

    McKinsey Future in Tech & AI 2026 // 26. bis 28. November 2026 auf Schloss Fürstlich Drehna // Bewerbungsschluss: 12. Oktober

    Wie lassen sich die Möglichkeiten von Technologie und Künstlicher Intelligenz für Unternehmen nutzen? Beim dreitägigen „Future in Tech & AI“ von McKinsey erhalten Studierende und Promovierende mit naturwissenschaftlichem, technischem oder wirtschaftlichem Fokus Einblicke in die Arbeit der Tech & AI Practice.
    Auf Schloss Fürstlich Drehna zwischen Berlin und Dresden erwartet die Teilnehmenden ein interaktiver Case-Workshop zu einem realitätsnahen Beratungsprojekt. Gemeinsam mit erfahrenen Beraterinnen und Beratern entwickeln sie Lösungen und lernen dabei Ansätze zur Problemlösung, Kommunikation und Präsentation kennen. Ergänzend gibt es Trainings und Coaching zur Vorbereitung auf das Auswahlverfahren sowie Gelegenheit zum persönlichen Austausch und Networking.

    Das Event richtet sich an Studierende und Promovierende aus Informatik, Mathematik, Natur- und Ingenieurwissenschaften sowie Wirtschaftswissenschaften. Die Teilnahme ist kostenlos. Bewerbungen sind bis zum 12. Oktober 2026 möglich; ein Anschreiben wird nicht benötigt.

    Weitere Informationen und Bewerbung bei McKinsey

    Neueste Jobs
    • EY-Parthenon

      (Senior) Consultant Financial & Business Modeling – Strategy and Transactions (w/m/d) bei EY-Parthenon

      • Berlin, Düsseldorf, Hamburg, München
      • EY-Parthenon
      • Direkteinstieg
    • EY-Parthenon

      Consultant Transactions & Corporate Finance – Strategy and Transactions (w/m/d) bei EY-Parthenon

      • Berlin, Düsseldorf, Eschborn, Hamburg, München, Stuttgart
      • EY-Parthenon
      • Direkteinstieg
    • EY-Parthenon

      Consultant Strategy (w/m/d) bei EY-Parthenon

      • Berlin, Düsseldorf, Eschborn, Hamburg, München, Stuttgart
      • EY-Parthenon
      • Direkteinstieg
    • Atruvia AG

      Consultant für Omnikanalplattform und Passivgeschäft (m/w/d) bei Atruvia

      • Aschheim (München), Karlsruhe, Münster
      • Atruvia AG
      • Direkteinstieg
    • FTI-Andersch

      (Senior) Consultant (m/w/d) Turnaround | Markets & Strategy bei FTI Consulting (FTI-Andersch)

      • Frankfurt, Hamburg, München, Düsseldorf
      • FTI-Andersch
      • Direkteinstieg
    • FTI Consulting

      Consultant (m/w/d) Business Transformation bei FTI-Andersch

      • Frankfurt, Hamburg, München, Düsseldorf
      • FTI Consulting
      • Direkteinstieg
    • Simon-Kucher

      Praktikum Associate Consultant Healthcare & Life Sciences (m/w/d) bei Simon-Kucher

      • Berlin | Frankfurt/Main | Hamburg | Köln | München
      • Simon-Kucher
      • Praktikum
    • LCG GmbH

      Intern Consulting (m/w/d) Healthcare & Digitalisierung bei LCG

      • München
      • LCG GmbH
      • Praktikum
    • LCG GmbH

      (Junior) Consultant (m/w/d) Healthcare/Life Sciences/MedTech bei LCG

      • München
      • LCG GmbH
      • Direkteinstieg
    • BCG

      Visiting Associate bei BCG

      • Alle deutschen Standorte
      • BCG
      • Praktikum
    • BCG

      Festeinstieg bei BCG

      • Alle deutschen Standorte
      • BCG
      • Direkteinstieg
    • Simon-Kucher

      Werkstudent Marketing & Communications (m/w/d) bei Simon-Kucher

      • Frankfurt/Main | Köln
      • Simon-Kucher
      • Werkstudierende
    • Roland Berger

      Consultant, all levels (all genders) bei Roland Berger

      • Berlin, Dusseldorf, Frankfurt, Hamburg, Munich, Stuttgart
      • Roland Berger
      • Direkteinstieg
    • Roland Berger

      Consulting Intern (all genders) bei Roland Berger

      • Alle deutschen Standorte
      • Roland Berger
      • Praktikum
    • XL2 GmbH

      Werkstudent im Bereich SAP Process Consulting (m/w/d) bei XL2

      • Ingolstadt // Heilbronn
      • XL2 GmbH
      • Werkstudierende
    • Simon-Kucher

      Consultant (m/f/d) at Simon-Kucher in Vienna, Austria

      • Wien
      • Simon-Kucher
      • Direkteinstieg
    • Simon-Kucher

      Consultant (m/w/d) bei Simon-Kucher

      • Berlin | Bonn | Frankfurt/Main | Hamburg | Köln | München
      • Simon-Kucher
      • Direkteinstieg
    • Cofinpro AG

      (Junior) Consultant (w/m/d) bei Cofinpro

      • Frankfurt
      • Cofinpro AG
      • Direkteinstieg
    • Simon-Kucher

      Praktikum Associate Consultant Healthcare & Life Sciences (m/w/d) bei Simon-Kucher

      • Berlin | Frankfurt/Main | Hamburg | Köln | München
      • Simon-Kucher
      • Praktikum
    • McKinsey

      Praktikum als Fellow Intern (m/w/d) bei McKinsey

      • Berlin, Köln, Düsseldorf, Frankfurt, Hamburg, München, Stuttgart, Wien
      • McKinsey
      • Praktikum
    • RSM Ebner Stolz Management Consultants

      Absolvent/innen / Berufseinsteiger/innen als Consulting Analyst im General Management (m/w/d)

      • Hamburg, Köln, Frankfurt, Stuttgart und München
      • RSM Ebner Stolz Management Consultants
      • Direkteinstieg
    • Simon-Kucher

      Werkstudent im Consulting, Project Support & Research (m/w/d) bei Simon-Kucher

      • Frankfurt am Main | Köln | München
      • Simon-Kucher
      • Werkstudierende
    • RSM Ebner Stolz Management Consultants

      Praktikant/in im Management Consulting (m/w/d) bei RSM Ebner Stolz Management Consultants

      • Köln und München
      • RSM Ebner Stolz Management Consultants
      • Praktikum
    Über junior //consultant

    junior //consultant-Ausgaben von 2009 bis 2017

    Das Netzwerk von junior//consultant vereint seit 2009 studentische Unternehmensberatungen, Consultinglehrstühle und hochkarätige Beratungen. Zum Artikel über junior //consultant und juniorconsultant.net

    Schlagwörter
    Bachelor Bewerbung Big Data Business Transformation Digitale Transformation Diversity Erfahrungsbericht Finance Fintech First Gen Frauen Geisteswissenschaftler Hidden Champion Ingenieure Inhouse Consulting Innovation Internationalität Internet der Dinge Interview KI KPMG Header Leave Mediziner mint mittelstand Mobility Naturwissenschaftler Portrait Praktikum Praxisbericht Pricing Prozessoptimierung public sector Purpose SAP Studentische Berater Supply Chain Unternehmen Weiterbildung Work-Life-Balance

    © Copyright 2016-2026 by juniorconsultant

    Mediadaten | Impressum/Datenschutz | FAQ/Kontakt

    Type above and press Enter to search. Press Esc to cancel.